キーポイント
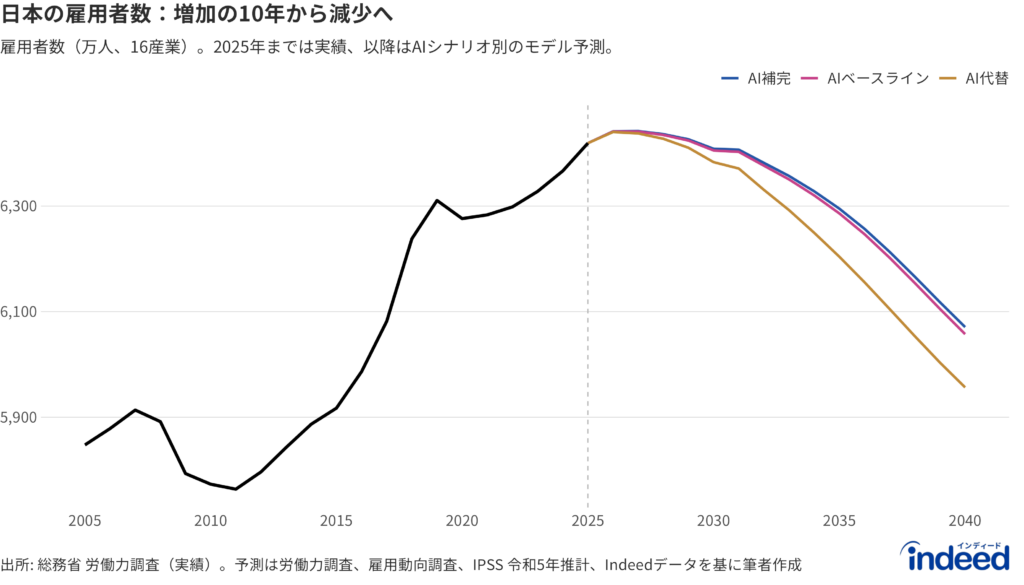
- 日本の生産年齢人口は四半世紀以上にわたり縮小している。雇用は2026〜2031年頃に頭打ちとなり、2040年までに約6%減の約6,057万人と見込まれる。この経路を決めるのは、AIではなく人口動態である。
- AIの役割は副次的で、「代替」より「補完」に近いと見る。破壊的な「AI代替」シナリオでも、雇用減少に占めるAIの寄与は約2割にとどまる。普及の遅さと慢性的な人手不足が、その影響を吸収する。
- AIの影響は情報通信・金融・専門サービス・教育などに強く現れるが、これらの分野も日本では人手不足のため、効果は主に採用圧力の緩和として現れる。不足が最も深刻な医療・福祉、建設、運輸には、恩恵はほとんど及ばない。
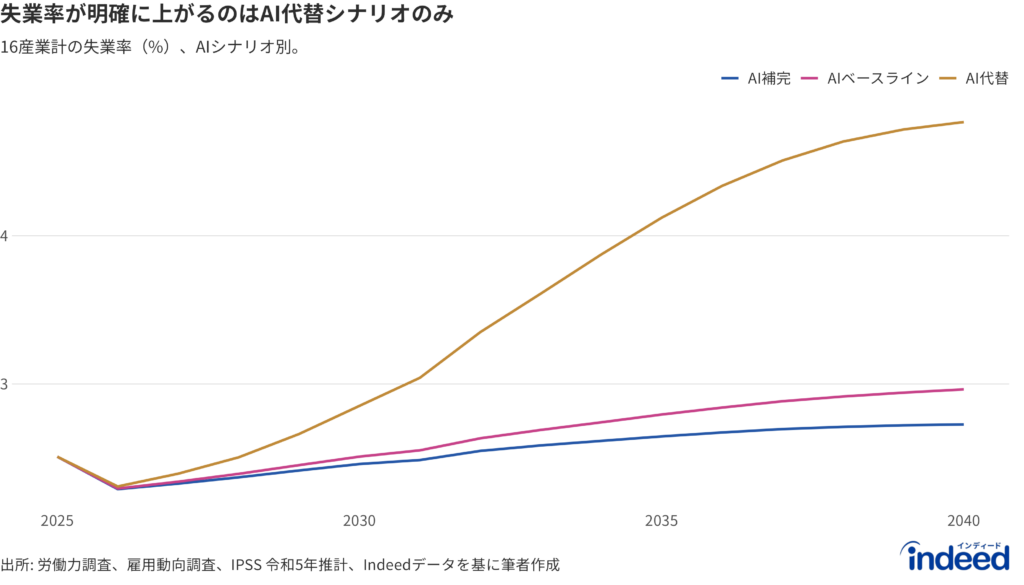
- 失業率は低水準にとどまる。2025年の約2.5%から、2040年はAIベースラインで3.0%、AI補完シナリオで2.7%、AI代替シナリオでも4.8%と見込まれる。逼迫は目に見える失業としてではなく、未充足求人と、深刻な不足分野へ移りにくいホワイトカラー人材の滞留として表れる。
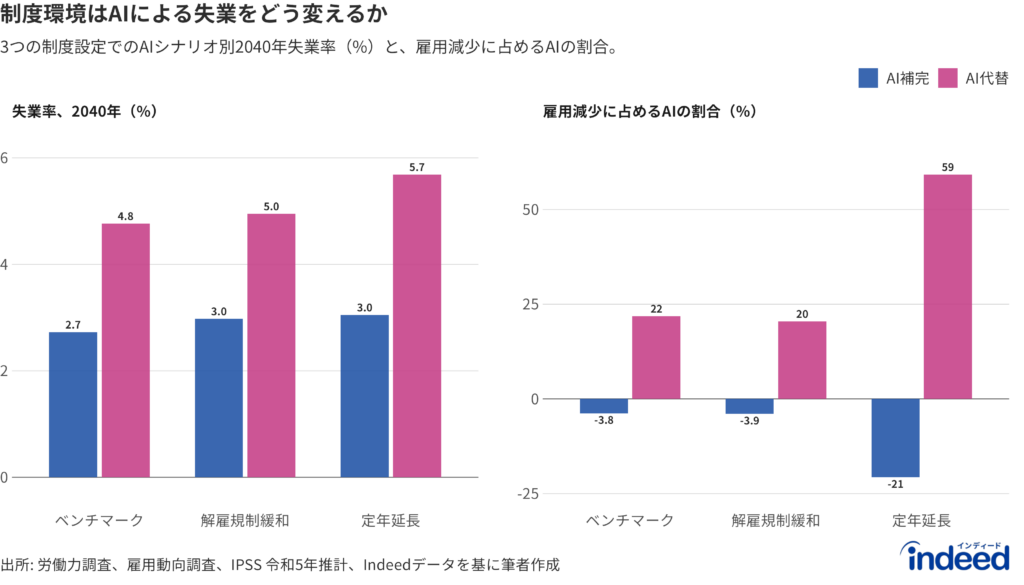
- 制度環境の変化はAIの役割を変える。解雇規制の緩和はAIの影響をほとんど変えない。一方、定年延長の強化は2040年の総雇用を約266万人押し上げつつ、失職を吸収してきた人手不足のバッファを薄めるため、AI代替シナリオの場合では雇用減少に占めるAIの割合を約2割から6割近くへ高めると推定される。
- 中心的な課題は労働者の再配置であるが、再配置だけでは構造的な人手不足は解消しない。有効な対応は多面的であり、リスキリング、マッチングの改善、働き方の柔軟性等の組み合わせが必要になる。
日本の労働市場は、これまで経験したことのない局面を迎えつつあります。人手不足が深まるのと同時に、熟練したオフィス業務の多くの部分を、AIが担える可能性が出てきているのです。この10年は、女性・シニア・外国人の労働参加の上昇が、底流にある人口減少を相殺してきました。その緩衝は、いま薄くなりつつあります。日本経済の16産業を対象とするサーチ・マッチング・モデルを2040年まで展開すると、次の15年を規定する問いは、雇用の不足でもAI単体の問題でもなく、労働者を必要とされる場所へ円滑に移れるか、という点にあると考えられます。
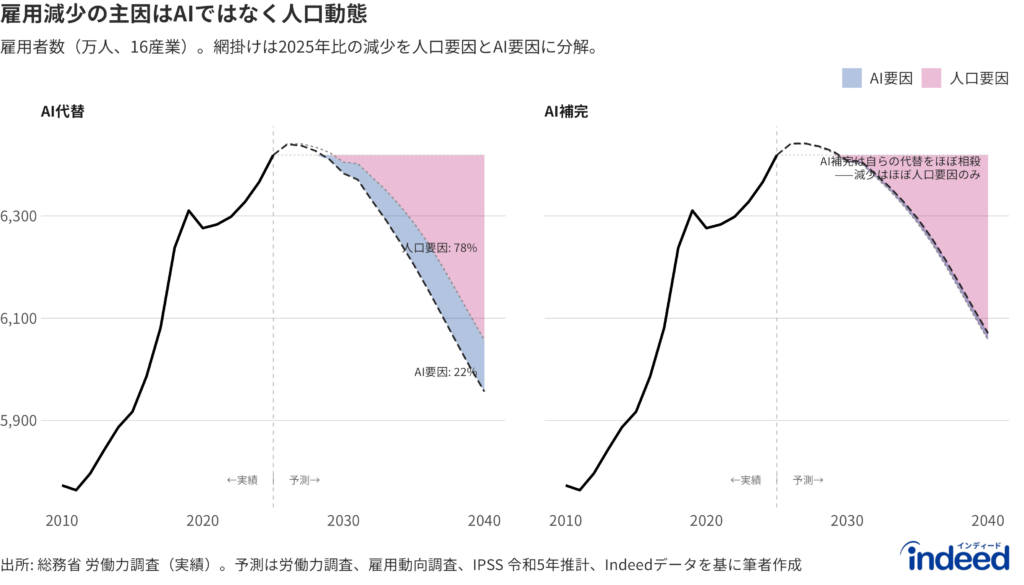
本分析ではサーチ・マッチング・モデルを用いて2040年までの雇用をAIシナリオ別に予測しています。本予測は近年のトレンドに沿ったいくつかの前提に立っています。女性とシニアの労働参加率が緩やかな上昇を続けること、外国人労働者の純流入が近年の増加ペースに近い水準で続き、雇用に占める外国人比率が2040年に約8.5%へ高まること、そして日本の求人に占めるAI言及シェアの低さと整合的に、AIの普及が米国より遅いことです。詳細は方法の節に記載しています。全体像としては、雇用全体は2031年頃まで概ね横ばいで推移した後に減少へ転じ、2040年には2025年比で約6%減の約6,057万人となる見通しで、AIシナリオ間の差は小さく、この経路を主に決めるのは人口動態です。
供給の構図:人手不足はすでに到来している
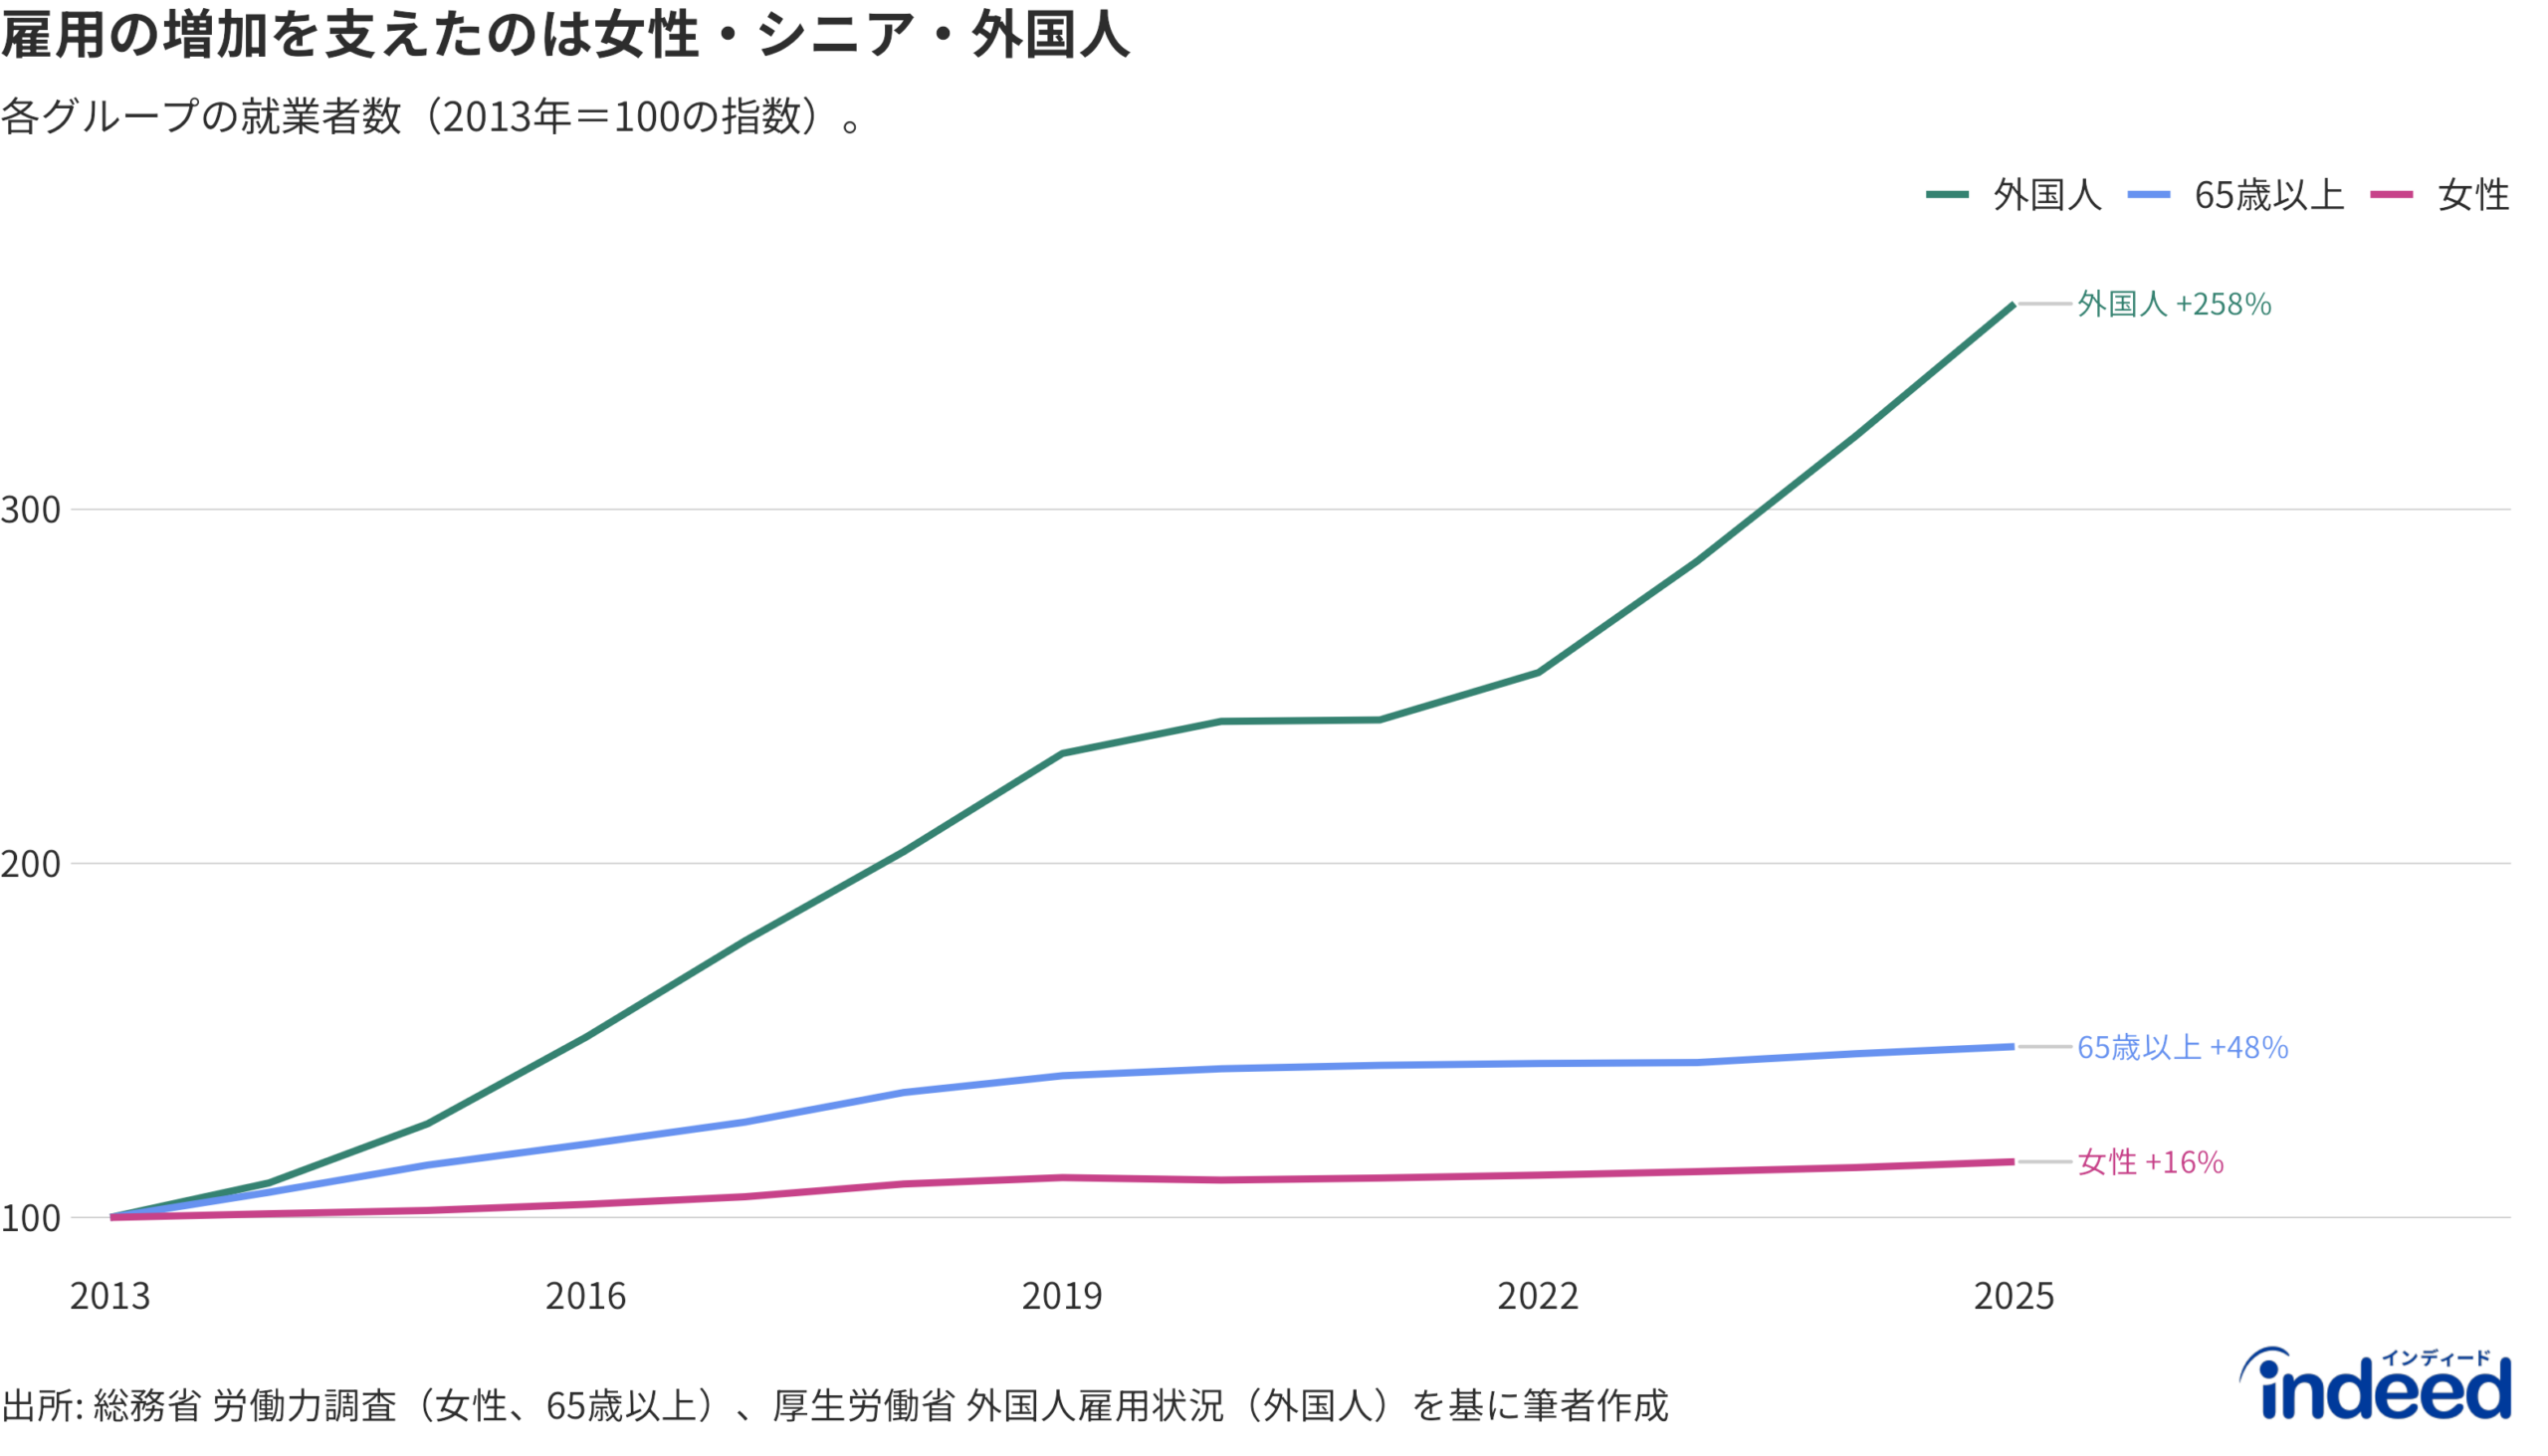
日本の生産年齢人口は、1990年代末から減少しています。それでも総雇用が長らく増加してきたのは、労働参加率の上昇が人口減少を上回ってきたためです。これを支えたのが3つのドライバーです。2013年以降、女性の就業は約16%、65歳以上の就業は約48%増加し、外国人労働者は低い水準から数倍に拡大しました。しかし、いずれのドライバーも、参加率が自然な上限に近づくにつれて減速しつつあります。
将来の労働力を考える上で重要な人口動態は厳しいものです。予測期間のいずれの年においても、退職により労働力から退出する人数が、新卒や移民として参入する人数を上回り、その差は拡大の一途を辿ります。年間退職者数が約130万人に達する一方で新規参入者数は60万人を下回るため、労働力の年間純減数は2026年の約17万2,000人から2040年には約75万7,000人へと増加します。また団塊ジュニア世代の退職の波が2030年代後半にピークを迎えます。このことから先ほどの前提を置いてもなお、労働力は縮小します。雇用は2026年頃をピークに、2030年代を通じて緩やかに低下していきます。
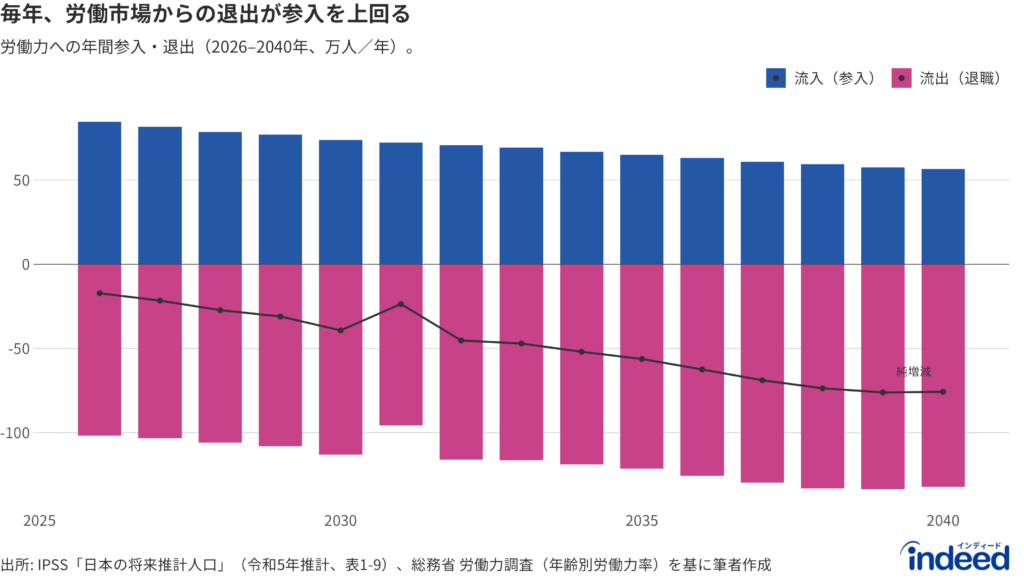
上図でひとつ補足すると、2031年に退出が一時的に凹むのはデータの問題ではなく、実在の人口学的な特徴です。丙午の迷信により1966年の出生数は前後の年より約25%少なく、この小さな世代が2031年に65歳に到達するためです。
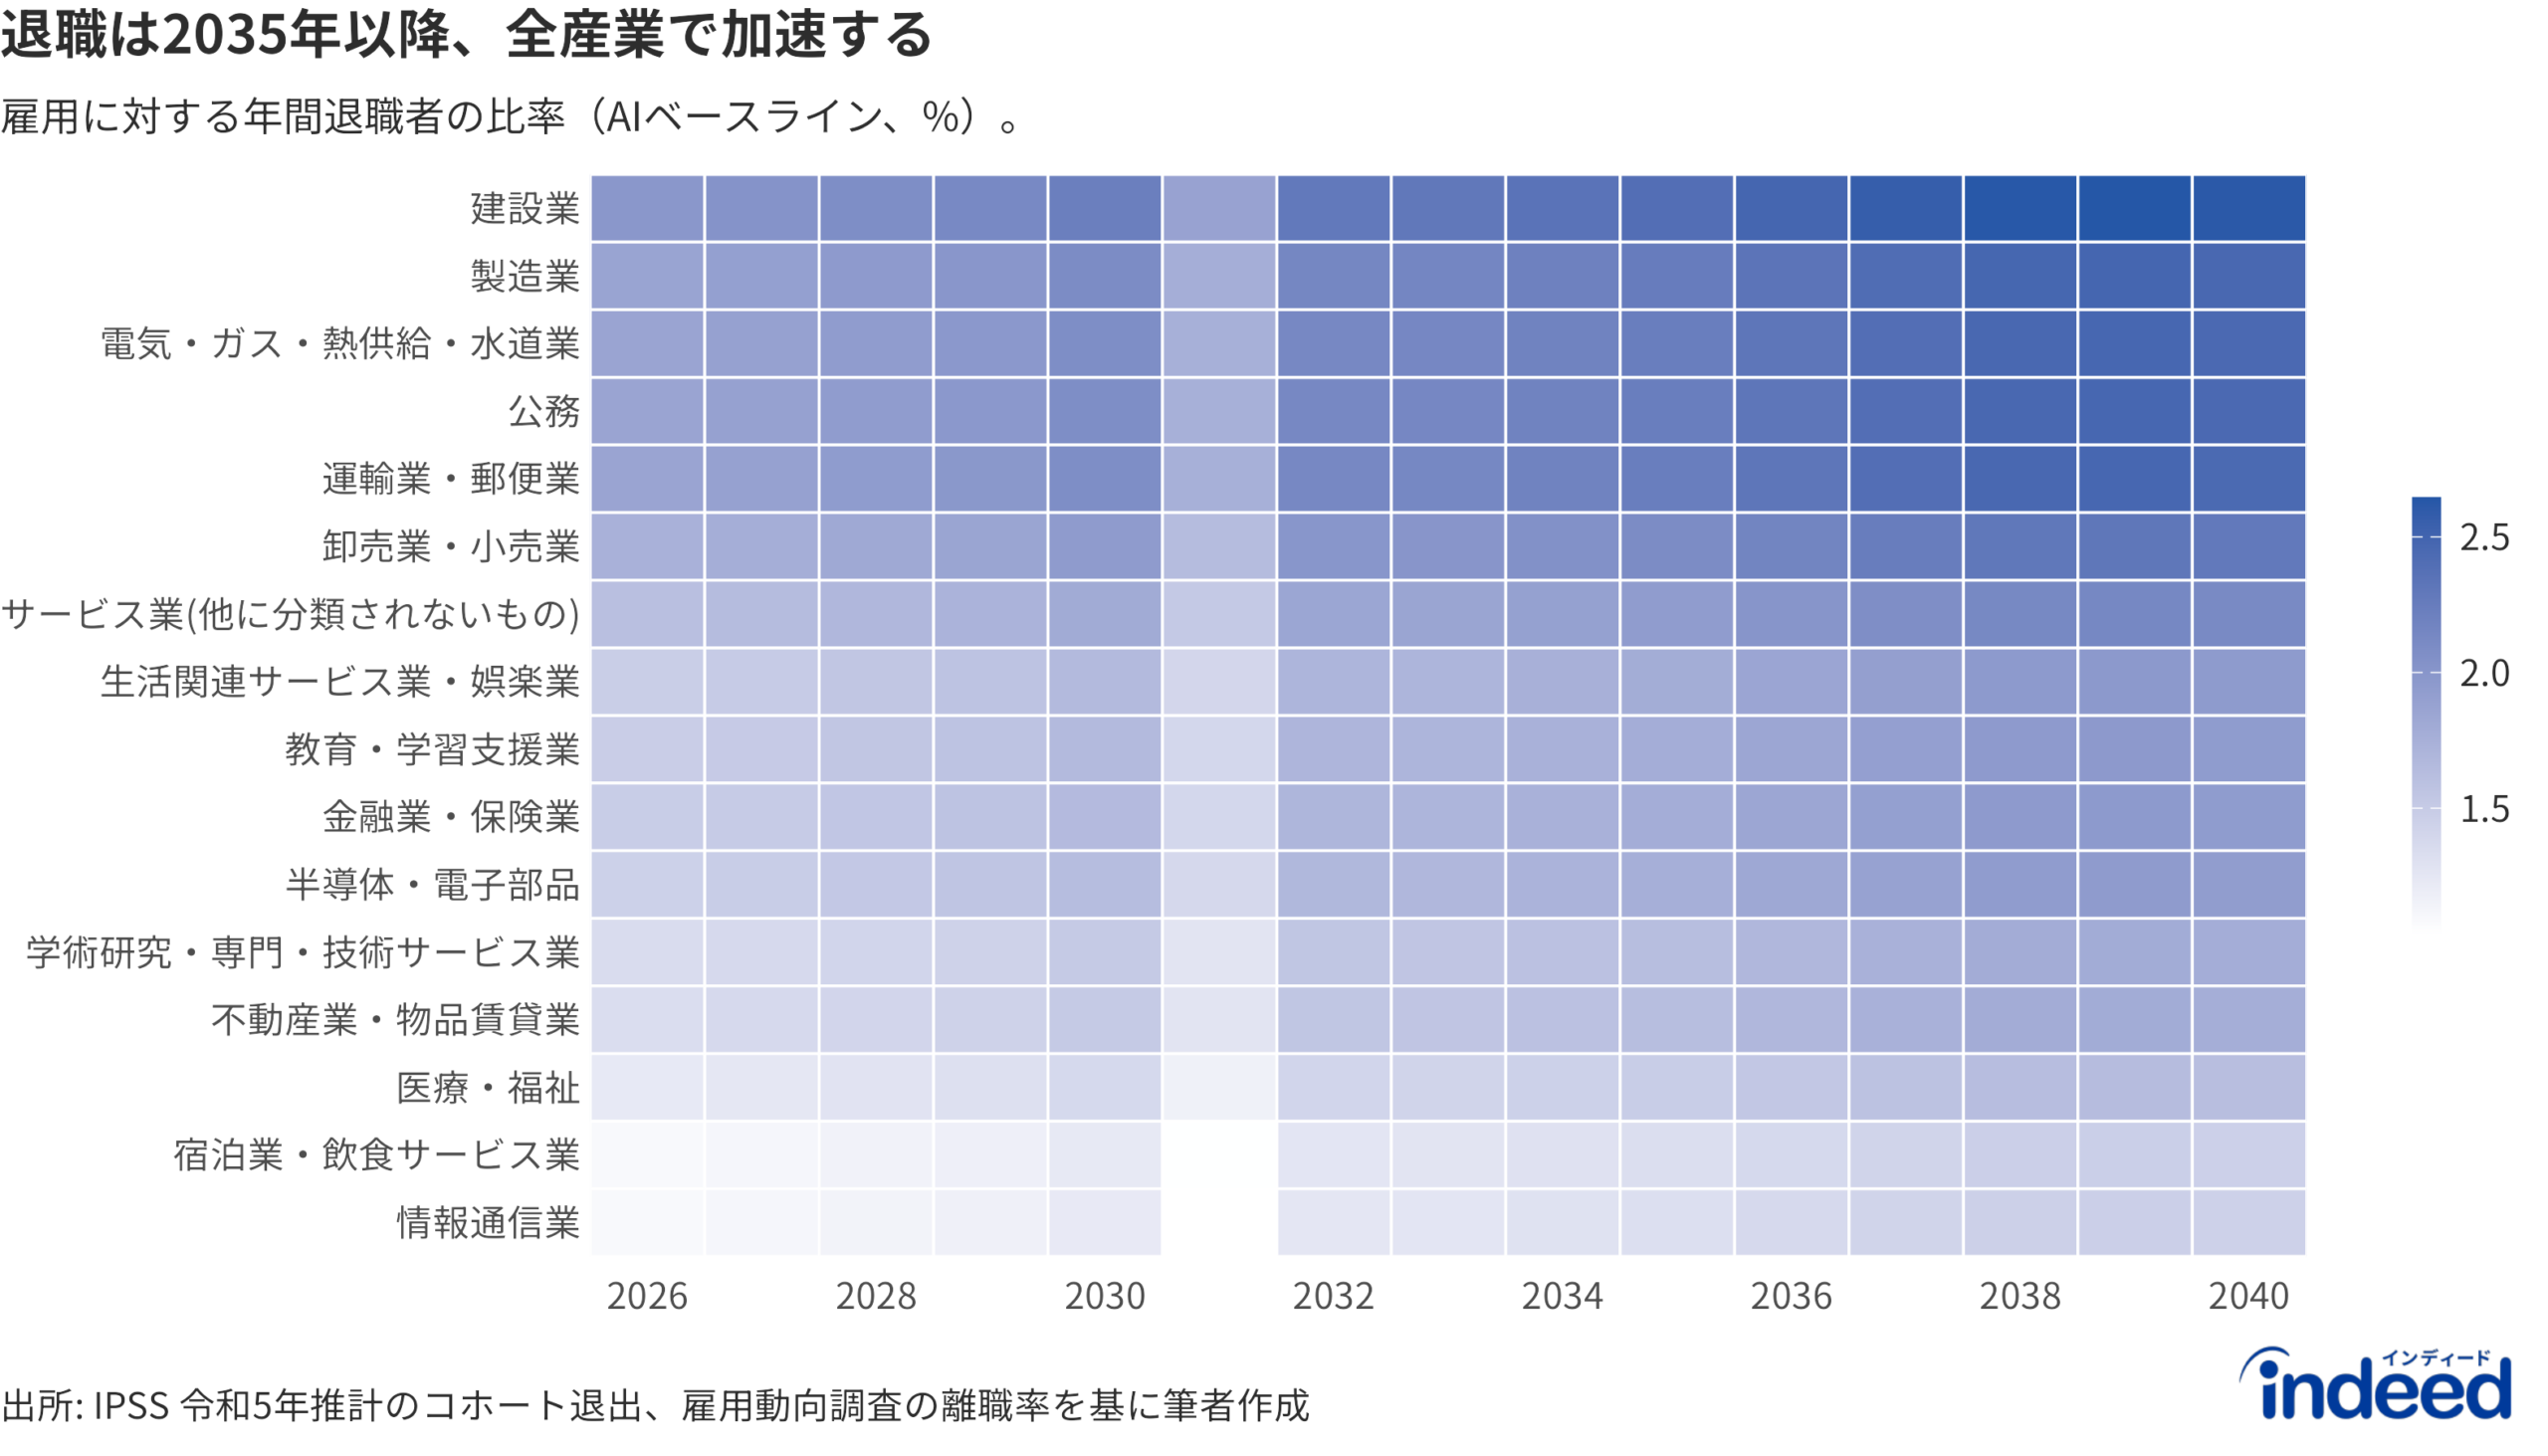
この退職の波は一部の高齢化した産業に限られません。2030年代後半にかけて退職率はほぼ全ての産業で上昇し、就業者の3分の1以上を55歳以上が占める建設・製造・運輸で特に高くなります。
AIは穴を埋めない、最も必要とされる領域ではなおさら
モデルでは、AIは3つの経路で作用します。生産性を高め、タスクを自動化して労働需要を減らし、新たなタスクを通じて労働を再創出します。保守的なAIベースラインから、楽観的なAI補完、破壊的なAI代替まで、複数のシナリオを検討しました。各シナリオで人口動態とAIの普及速度は共通であり、異なるのはこの3経路の強さの組み合わせです。AI補完では生産性とマッチング改善の経路が中心となりタスクの自動化はごく小さい一方、AI代替ではタスク自動化の経路を強め、生成AIへのエクスポージャーが大きい職種ほど多くのタスクが失われる設定としています。結果は2つあります。
第一に、AIの影響が集中しやすい領域についてです。その影響は、情報通信、金融・保険、専門・技術サービス、教育といったセクターに及びます。ここで正確に理解しておくべきなのは、これらのセクターが日本では「人余り」になるわけではない、という点です。日本経済全体が人手不足であり、これらは不足の深さに比してAIの影響を相対的に受けやすいセクターにすぎません。そこでのAIの効果は、主として採用の抑制と未充足需要の緩和として現れます。一方で、逼迫が最も深刻な医療・福祉、建設、運輸といった物理的・対人的セクターには、ほとんど恩恵が及びません。オフィス業務でAIが浮かせた労働力が、看護師や介護職、建設技能者へと簡単に転換できるわけではないからです。半導体・電子部品は逆方向に動きます。AIそのものの上流に位置する産業であり、AIの普及がむしろ労働需要を押し上げるため、他セクターから再配置される労働者の受け皿ともなりながら、雇用は2割ほど増加します。
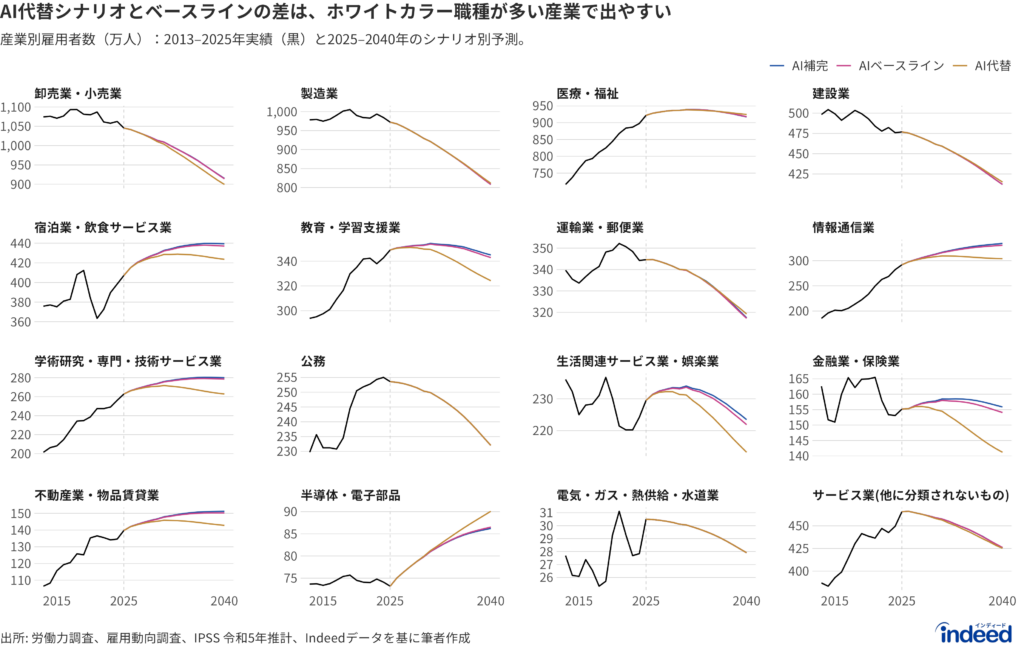
第二に、その影響の全体としての大きさについてです。世間で論じられているほど大きくはありません。その影響を抑える力が2つあります。まず、日本ではAIの普及が遅く、AIに言及する求人の割合は主要国の中でも最も低い状況にあります。普及はショックとしてではなく、2030年代を通じて緩やかに進みます。より本質的には、慢性的な人手不足が緩衝材として働きます。すでに人手不足のセクターでAIがタスクを自動化する場合、その第一の効果は失業の創出ではなく、人手不足の緩和です。AIは労働の代替というより補完として機能します。一つの例として、情報通信業では、最も踏み込んだ代替シナリオであったとしても、この産業単体の失業率は約10%までの上昇にとどまります(経済全体では4.8%)。構造的なエンジニア不足が、失職の多くを吸収するためです。
したがって、これらを集計すると、雇用減少を支配するのは、AIではなく人口動態です。AI代替シナリオにおける2040年の雇用減少のうち、およそ8割が人口要因であり、AIに起因する部分は約2割と推定されます。
失業率は低いまま、問題は労働の再配置
日本は供給制約に直面しているため、失業率は低水準にとどまります。モデルでは、2025年の約2.5%から、2040年にはAIベースラインで約3.0%、AI代替でも4.8%にとどまります。ただし、この低い失業率は問題の不在を意味するわけではありません。日本で生じるのは大量失業でも、特定セクターの本格的な「人余り」でもありません。労働力が浮く場所と、労働力が必要とされる場所のミスマッチが大きな課題です。
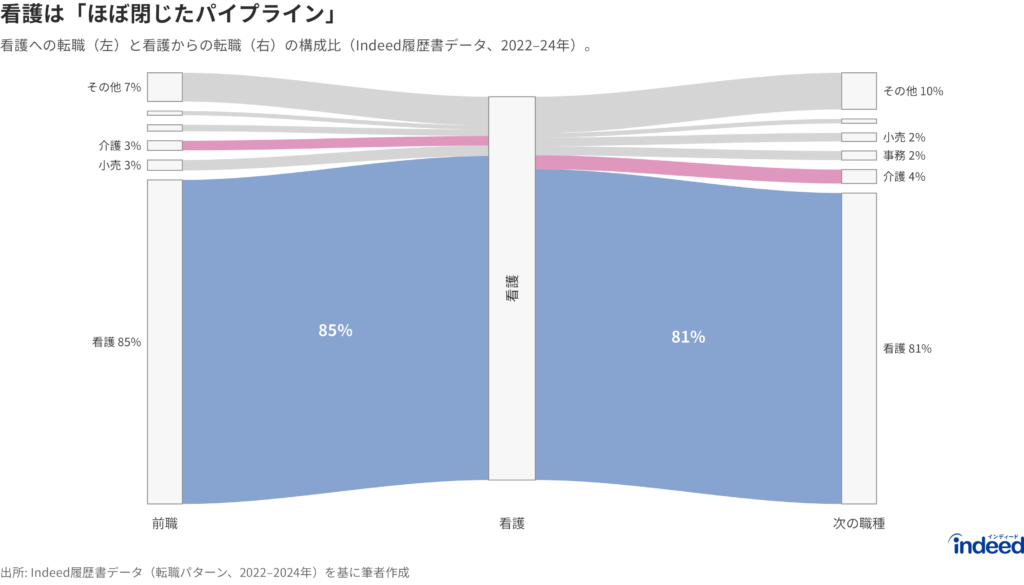
なぜこのミスマッチは自然に解消しないのでしょうか。個々の労働者が単に動かないから、ではありません。日本の転職者は職種を越えて比較的よく動いており、Indeedの履歴書データでは転職者の約6割が異なる職種へ移っています。
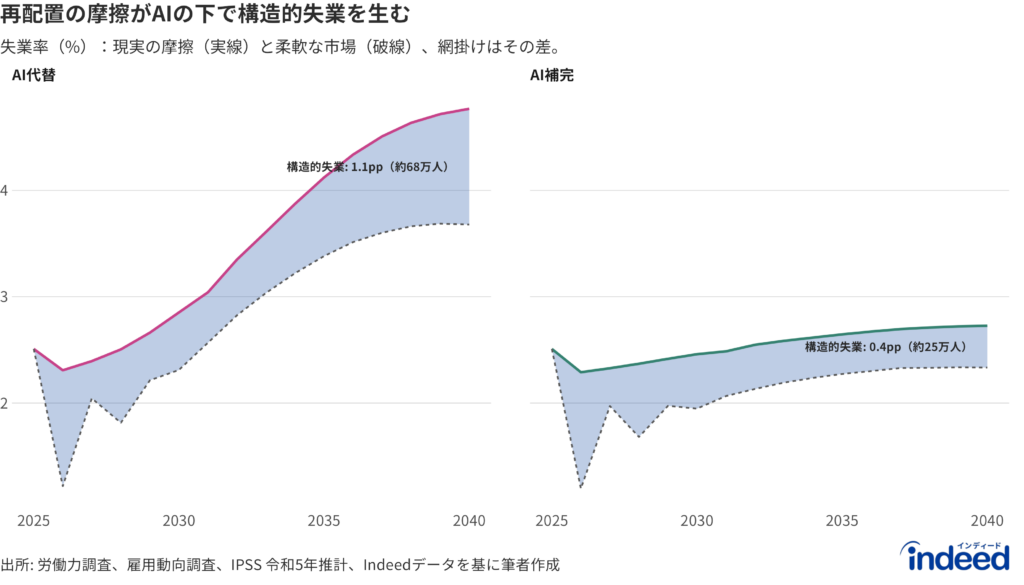
問題は、その流れが最も人手不足の深刻なセクターへ十分に向かわないことにあります。看護がその典型です。看護への転職の85%は看護からの移動であり、看護から転職する人の81%は看護にとどまります。残りも介護・小売・事務といった参入障壁の低い職種が中心です。AIが採用圧力を和らげる金融やITといった高賃金ホワイトカラー職種からの流入は、ごくわずかにとどまります。資格・技能の壁、メンバーシップ型雇用や年功賃金といった構造的特性が、必要とされる方向への大規模な移動を妨げているためです。結果として、AIベースラインシナリオにおいてさえ、人口動態がもたらす再配置を市場は部分的にしか吸収できず、失業率は緩やかに上昇します。
では、この摩擦自体がどれほどの失業を生むのでしょうか。求人が即時に調整され、労働者が産業間を自由に移動できる理想化された「柔軟な市場」と比較すると、AI代替シナリオの2040年では約1.1ポイント、およそ68万人分の失業が再配置摩擦に帰属します。
制度はAIの役割を変える:定年延長が変えるAIの重み
最後に、制度環境そのものがこれらの結果をどう変えるかについて、ベンチマークと2つの反実仮想(解雇規制緩和・定年延長)で比較しました。
一つ目は、硬直的な労働市場への処方箋として頻繁に提案されやすい解雇規制の緩和です。モデルでは、解雇を容易にすると総労働移動(離職・入職)は約30%増える一方、産業間の純再配置は3〜7%の増加にとどまり、失業率はむしろ小幅に上昇し、AIの役割もほとんど変わりません。人手不足経済では不足そのものがすでに労働者を成長分野へ引き寄せており、解雇の緩和は主に離転職を増やすだけです。制約はマッチングとリスキリングにあります。
二つ目は、シニアの労働参加をさらに引き上げる定年延長です(労働力率の目標を55〜64歳で92%、65歳以上で40%に設定)。こちらでは非対称性があり、定年延長は「働き手が増えれば問題は軽くなる」という単純な帰結にはなりません。この制度は、2040年の総雇用を約266万人押し上げる、雇用水準に対して最も強力なレバーである一方、人手不足そのものを埋め戻すがゆえに、AIの失職を吸収してきたバッファを薄めます。AI代替シナリオの2040年の失業率は、ベンチマークの4.8%に対して定年延長の下では5.7%まで高まります。AIベースラインの失業率がどちらの設定でも3%台前半(3.0%と3.3%)にとどまるのと対照的です。人数でみると、AIに帰属する失業はおよそ110万人から160万人へ増え、雇用減少に占めるAIの割合は約2割から6割近くへ跳ね上がります。増幅は逆方向にも働きます。定年延長の下では、補完型AIが相殺する減少幅もベンチマークの約5倍になります。シニア就労の拡大は総量として望ましい政策ですが、同時に「AIが補完として来るか、代替として来るか」の重みを一段と高めることになります。
含意、そして展望
日本の労働市場の逼迫は、着実に進みます。失業率の急上昇ではなく、介護・建設・技術職で埋まらない求人が積み上がり、その傍らでオフィスワーカーの採用がシナリオによっては細っていく形で現れます。そして、これほど深刻な人手不足は再配置だけでは解消せず、再配置政策に過度な期待をかけるべきでないことが、本分析の結果から確認されます。情報の透明性、段階的な資格・スキル獲得支援、マッチングの改善、働き方の改善など、派手さはなかったとしても、15年という時間軸で確実に多面的に積み上げていく施策で対応することが重要と考えられます。
少なくとも一つ言えることがあれば、日本企業がAIの活用をためらう理由はない、ということです。人手不足の日本では、AIが代替する仕事の多くは不足そのものに吸収され、失業は現れにくい状況です。それにもかかわらず、日本のAI活用は際立って低い水準です。職場でAIを使う労働者は18%で、求人に占めるAI言及シェアも主要国の中で低位にとどまります。また普及を妨げているのは働き手の抵抗ではなく、雇用主の後押しが不足していることが、同サーベイの結果から確認されます。労働力が縮む中で、生産性を高める機会を逃さないよう、AI活用を進めていくことが重要と考えられます。
方法
本分析は、日本経済をJSICに沿った16産業に分け、2025年の雇用者数約6,420万人(データ制約および産業の特殊性により農林漁業・鉱業・分類不能産業を除く)を起点にモデル化した。産業分類について、半導体がAIの上流産業として影響が異なるため、製造業区分から切り出して分けて雇用を推定することとした。
労働市場の動学はDiamond–Mortensen–Pissarides型のサーチ&マッチング・モデルに従い、標準モデルに産業間の労働移動、教育・移民による新規参入、内生的な進路選択、性別の職業選好、AIの統合、新卒の直接雇用など日本の制度的特徴を加えている。固定パラメータは労働力調査・雇用動向調査・毎月勤労統計・国勢調査およびIndeedの求人・履歴書データを用いて2024〜25年で較正し、人口動態はIPSS令和5年推計と年齢別労働力率に基づく。将来推計では、労働参加(主に女性・シニア)が2040年に向けて緩やかに上昇を続けること、移民が近年並みのペースで推移すること、また日本の求人に占めるAI言及シェアの低さと整合的に、AIの普及が米国より遅いことを仮定している。
AIエクスポージャーについては、Indeedの職種別生成AI評価や学術論文データ(Felten (2021)等)を多面的に用いて、国勢調査の産業×職業構成で産業別に集計。
政策の反実仮想は様式化された実験であり、その仮定は該当する図の脚注に記載した。産業別の詳細は集計値ほど頑健ではなく、モデルが追跡するのは雇用者数であり労働時間や仕事の質は対象外である。